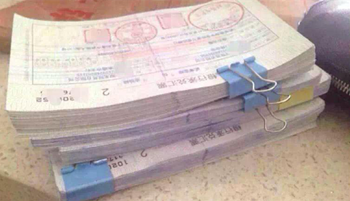
承兑管家与票据中介 功能、差异与选择指南
在供应链金融和中小企业融资领域,“承兑管家”与“票据中介”是两个高频出现的概念。它们都与商业汇票——尤其是银行承兑汇票(银票)和商业承兑汇票(商票)——的流通、融资和变现相关,但在服务模式、风险特征和法律定位上存在显著差异。本文将从功能、操作模式、优缺点以及合规性角度,对二者进行系统梳理,帮助持票企业做出更理性的选择。\n\n## 一、什么是承兑管家?\n\n“承兑管家”通常指由第三方金融科技平台或专业服务机构提供的票据全生命周期管理服务。其核心特点在于:不直接参与票据买卖赚取差价,而是以技术或顾问身份帮助企业管理票据资产。典型服务包括:\n\n- 票据台账管理:自动归集企业持有的银票、商票,实时显示到期日、承兑人信息、可贴现额度等。\n- 到期提醒与托收:在票据到期前预警,并辅助完成提示付款、追索等流程,避免因逾期导致权利丧失。\n- 贴现比价与对接:对接多家银行和合规资金方,帮企业比较贴现利率,但不直接经手资金。\n- 风险监测:查看承兑人(尤其是商票承兑企业)的信用舆情、逾期记录、诉讼信息,辅助持票决策。\n\n## 二、什么是票据中介?\n\n“票据中介”一般指在票据流转过程中撮合买卖双方、提供信息或代持服务的个人或机构,常被俗称为“票贩子”或“票据掮客”。常见操作包括:\n\n- 买断式收票:中介以自有资金或拆借资金买入企业持有的票据,企业立即获得现金,中介持有票据至到期或再转卖。\n- 撮合式交易:中介匹配有票企业和资金方,促成贴现或背书转让,收取中间手续费或利差。\n- 包装与过桥:为不符合银行贴现条件的企业提供“包装”或“过桥”服务;需注意,此类操作可能涉嫌违规。\n\n## 三、关键差异:目的、路径与风险\n\n| 维度 | 承兑管家 | 票据中介 |\n|------|----------|----------|\n| 核心功能 | 管理+信息+比价 | 买卖+撮合+变现 |\n| 是否经手资金 | 否(通常只做客户端) | 是(直接支付贴现款) |\n| 是否持有票据 | 否 | 经常持有或过手 |\n| 收费标准 | 年费或按笔管理费 | 利差或手续费(15%+常见) |\n| 法律风险 | 较低(合规技术服务) | 较高;民间贴现须持牌 |\n| 适合对象 | 有持续票据收付、重视合规风控的企业 | 急需现金、额度小、频次低的持票者 |\n\n特别需要注意:根据《九民纪要》及央行相关规定,未经许可的民间票据贴现业务存在被认定为非法经营的风险。票交所也要求电子商业汇票的贴现必须通过银行或持牌金融机构办理。因此,票据中介的“买断式”服务虽然到账快,但若中介无资质,企业可能面临票据权利瑕疵、资金安全无保障等隐患。\n\n## 四、企业实践中的选择建议\n\n在真实业务场景中,企业可采取“分层策略”:\n1\. 持有银票且金额较大、距到期日尚远 → 优先走银行贴现,利率透明故而无须担心中介利差过高;如需比较贴现成本,可借助“承兑管家”平台获取多家报价。\n2\. 持有商票(尤其是尾部商票)且银行不予贴现 → 不要把“便捷变现”作为唯一标准。若要找中介,务必核实其资金实力和协议规范性,并警惕超高买断价格背后转嫁给你的隐性风险;更有经验的做法是寻交票交所试点“标准化票据”或供应链金融ABS通道,或找合作银行再查询是否有“商票保贴”的特殊通道。\n3\. 名下票据数量多、期限贴现条件不一 → 引入“承兑管家”建立电子台账,联动风控预警,减少占款成本和到期沟通成本,而不必在自己资金链的临界点全批“突击贴现”。\n\n综上,“承兑管家”与“票据中介”本质上是管理工具与交易对手的不同层位:一个重在效率、信息、风险管控;一个是需自担价值的流动。从规范化、去风险看,企业应把“管”而非“换”作为票据生态重心驱引擎:用得当时合理的经营之路自然涌现,不必追攀灰色贴现领域狂奔速度。\n\n> 本文基于一般行业实际操作整理,法律一例则须依照其本身,具体票据业务请预先取得专业法律与金融手续评。稿定拟方案请联系合法金融机构。也可作为内外提略之总照。数字条款已出上,但中间具体发案应细校时又比偏至更为真正知识。谨奉明本:
如若转载,请注明出处:http://www.qilinpj.com/product/8.html
更新时间:2026-09-15 09:07:44