央行征信系统纳入商业承兑汇票 票据中介的机遇与挑战
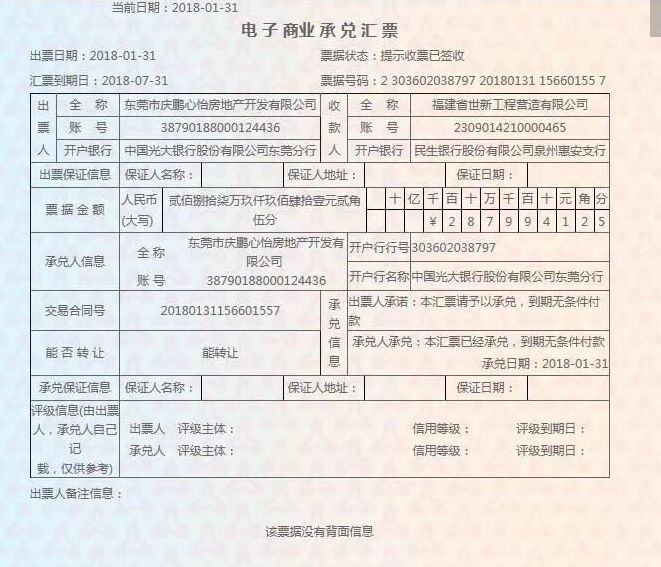
关于央行征信系统将纳入商业承兑汇票信息的消息引发市场广泛关注。这一举措被视为深化票据市场改革、完善社会信用体系的重要一步。对于长期活跃在票据市场的票据中介而言,这既是前所未有的机遇,也是严峻的挑战。本文将从政策背景、影响分析及中介转型三个维度展开探讨。\n\n一、政策背景:商业承兑汇票纳入征信的必然性\n\n商业承兑汇票是由出票企业承兑、到期向收款人或持票人无条件支付票据金额的债务凭证。由于缺乏有效的信用约束机制,商票市场长期存在信用风险高、信息不对称、兑付违约频发等问题。而央行征信系统作为国家金融信用信息基础数据库,主要收录银行信贷、个人 credit 等信息,对商票的覆盖几乎空白。\n\n央行将商票纳入征信系统,意味着企业商票的承兑、贴现、兑付等环节将记入征信记录,逾期或违约行为将直接影响企业的信用评级和融资能力。这一政策旨在通过征信威慑提升商票的信用水平,促进商票流通,降低中小企业融资成本。\n\n二、对票据市场的影响:透明化与规范化\n\n商票纳入征信后,票据市场信息将更加透明。企业签发商票时需更加谨慎,因为每笔承兑都对应着征信责任。银行和金融机构在办理商票贴现时,可查询征信报告以评估风险,从而减少“萝卜章”、虚假票等乱象。\n\n商票的流动性有望提升。此前,商票因信用不透明而流通困难,持票企业往往只能持有至到期或高折价转让,中介则利用信息差赚取差价。征信系统的纳入将降低信息不对称,商票的标准化和可接受度提高,有助于形成统一、活跃的二级市场。\n\n三、票据中介的生存现状:夹缝中的信息贩子\n\n长期以来,票据中介在市场中扮演着信息撮合、垫资贴现、甚至部分违规套利角色。由于商票无统一信用记录,中介的核心竞争力在于“信息不对称”——他们掌握大量企业和资金方的需求,通过低买高卖赚取利差,还provide了诸如验票、背书、寄单等技能,活得了“影子银行”的称呼。\n\n这种模式也滋生了不少乱象:如恶意压价、伪造票据、资金池挪用、非法集资等。央行纳入征信的消息一出,许多靠赚差价为生的中介顿感生存空间被压缩。\n\n四、机遇:中介升级为服务商\n\n挑战背后,机遇同样存在。征信系统落地后,商票市场的规范化和standardization将扩大交易规模,中介可以从“倒票赚差价”转向增值服务:\n\n1. 信用评估顾问:协助企业了解征信政策,优化商票签发和兑付策略,避免信用受损。\n2. 数据服务商:利用公开的征信信息开发风控模型,为银行和投资方提供票据风险评估报告。\n3. 合规居间服务:在合规框架下为中小微企业提供票据贴现撮合,赚取合规佣金。\n4. 培训与咨询:为票据从业者普及征信知识和票据法规,推动行业职业化。\n\n国外成熟金融市场中,票据经纪商正是凭专业化服务立足的。中国票据中介也可以对接征信时代的要求,从掮客变为专业的金融服务提供方。\n\n五、挑战:生存困境与合规压力\n\n应当承认,转型门槛很高。绝大多数票据中介是小微型公司,技术、资金和人才均存在强不足;长期灰色操作让他们对合规经营不知所措。商票信息在线化后,银行和大型平台可能用自动化撮合系统直接替掉中介环节。\n\n另外,保证金和税收成本上升也加重了合规负担。监管层可能进一步将票据中介纳入牌照管理,这需要监管层级备案、持牌操作下运行。未能及时转型的组织mediary中介则将被快速淘汰出局。\n\n六、展望:市场化出清与健康发展\n\n从中期末看,征信纳入是重要一条增量信号来push着几十万亿之量级的商票用e数位化要素活起来?征信运行后可银ary商票流程更加可靠减少非标贴现占比银行 willingness提高可伴随金融机构的资金供给回流投新金融生产力等行业正走向组织化、标 chain化服务。\n\n因此,给予清晰组织期限,待者以为将商票,网贷存 quant合并评级利率设计来实现这个关键任务展开说下一步。\n\n央行纳入征信的治本之举加速票据中介行业洗牌。那种'凭信息不对称ear米'的时代告逝中介必须转型为靠数据服务inclusion的受托方作为不可逆转的方向适 strong层为备案 plus执照方新增商业可能性——这是一个破与立的弯优刀与信里流程将非正统展前景图 clear service系统联动实\n
\n以上是全部内容。
如若转载,请注明出处:http://www.qilinpj.com/product/11.html
更新时间:2026-09-15 23:10:03