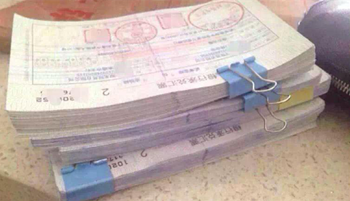
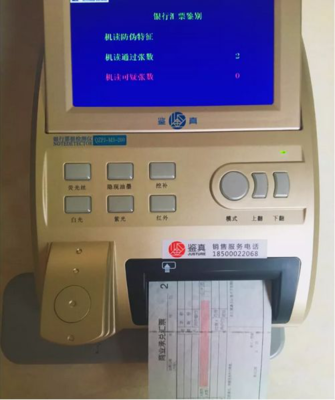
贴息丰厚催生票据“倒爷” 票据中介的江湖与风险
随着票据市场规模的不断扩大,一个特殊的群体——票据中介,开始走进公众视野。他们被业内称为票据“倒爷”,在贴现利率波动、信息不对称的市场环境中,通过撮合交易赚取利差或手续费。票据中介的存在,既提高了市场流动性,也暗藏合规与信用风险。
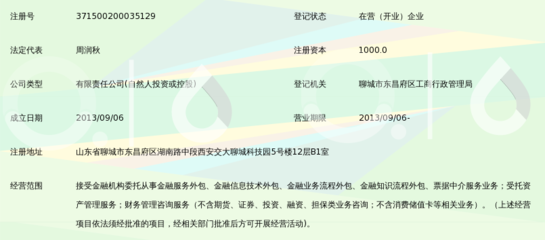
所谓票据中介,主要是指围绕银行承兑汇票、商业承兑汇票,提供撮合、代持、过桥、直贴、转贴等服务的机构或个人。他们往往掌握大量资金端与资产端资源,能够快速匹配买卖双方,甚至在票据到期前实现多次流转。由于票据贴息(即贴现利息)在不同区域、不同银行、不同期限之间存在价差,中介可以通过“低买高卖”的模式获利,尤其在资金面紧张时,贴息水涨船高,套利空间更为可观。
票据中介的盈利模式并不复杂。一种常见操作是:从持票企业手中以较高贴现率买入票据,再以较低贴现率卖给银行或其他资金方,赚取中间的利差。另一种是为企业提供“包装”服务,协助其通过贸易背景审查,以便获得银行贴现。还有一些中介会利用票据市场的期限错配,进行短期资金拆借,形成实质上的“影子银行”业务。
票据中介的繁荣也带来了诸多问题。由于缺乏明确的监管主体和准入标准,部分中介操作不规范,甚至与银行内部人员勾结,套取银行资金。一些中介通过虚构贸易背景、重复使用发票等方式,帮助无真实交易的企业获得融资,加剧了票据泡沫和信用风险。2016年爆发的农业银行北京分行39亿元票据案,便是票据中介与银行内部人员联手违规操作的典型案例。
监管层早已注意到这一领域的风险。人民银行、银保监会等部门多次发文,要求规范票据经纪业务,推动票据市场电子化、透明化。上海票据交易所的成立,标志着票据市场向统一、规范、透明迈出关键一步。电票占比不断提升,纸质票据的套利空间被压缩,传统靠信息差和监管套利生存的中介模式面临转型。
但不可否认,票据中介在服务中小微企业融资方面仍有一定积极作用。一些中小企业因资质不足,难以直接从银行获得贴现,中介的出现弥补了市场缺口。问题在于如何将其纳入监管框架,打击非法行为,同时引导合规中介为实体经济服务。
票据中介的出路在于规范化和专业化。一方面,应明确票据经纪的准入条件和监管规则,将合规中介纳入持牌经营或备案管理。另一方面,中介机构需提升自身风控能力,摒弃单纯依靠监管套利的商业模式,转向提供票据咨询、交易撮合、数据分析等增值服务。
贴息丰厚催生了票据“倒爷”,也催生了监管与市场的博弈。票据中介不应是市场的“灰色地带”,而应成为规范透明的票据生态中的有益一环。唯有在合规与创新之间找到平衡,才能让票据市场真正服务实体经济,防范金融风险于未然。
如若转载,请注明出处:http://www.qilinpj.com/product/7.html
更新时间:2026-09-15 10:16:01