临沂承兑票据中介业务操作常识(三) 票据中介的核心流程与风险防控要点
在临沂承兑票据市场,票据中介作为连接企业与金融机构的重要桥梁,其业务操作的专业性与合规性直接关系到交易安全与效率。继前两篇对票据基础知识、市场环境的梳理之后,本篇将聚焦票据中介展业中的核心操作流程与风险防控要点,助力从业者规范经营、稳健发展。
一、票据中介业务的核心操作流程
票据中介业务通常围绕“信息撮合—验票核验—交易执行—资金交割—票据流转”五个环节展开,每个环节均有其特定的操作规范。
- 信息撮合阶段
中介需精准掌握买卖双方的核心需求:持票企业的票据要素(承兑人类型、金额、到期日、瑕疵情况等)与资金方的收票偏好(可接受的承兑行范围、单张限额、贴现利率区间等)。信息不对称是中介价值的来源,但夸大或隐瞒票据瑕疵极易引发纠纷。临沂地区民营经济活跃,商票与银票并存,中介应明确告知交易双方票据的真实状态,不得进行误导性宣传。
- 验票与核验阶段
这是风险防控的关键节点。中介应协助或指导客户完成以下核验:
- 通过电票系统(ECDS)查询票据的正面信息与背面流转记录;\n- 核查承兑人是否有过拒付、逾期等不良记录;\n- 确认票据是否处于“保证待签收”“质押待签收”等非正常状态;\n- 对于商票,需重点评估承兑人的信用资质(如是否为知名地产、城投或龙头民营企业)。
临沂地区流通的部分商票承兑人行业集中度较高,中介应保持对相关行业舆情与兑付动态的持续跟踪。
- 交易执行与资金交割
在确认票据无误、利率及费用达成一致后,中介需协助双方签订书面或电子居间协议,明确票据信息、交易金额、利率、违约责任等。资金交割环节通常采取“背书+打款”同步模式,建议优先使用银行账户对公划转,保留完整流水。切忌参与“两清”不明的私下对冲,避免卷入资金诈骗或洗钱风险。
- 票据流转与归档
交易完成后,中介应留存本次业务的票据正面、背書记录、聊天记录、协议文本及资金回单,归档保存不少于业务合同纠纷的诉讼时效期限(一般三年,建议五年)。一旦出现纠纷,凭据即为维护自身权益的核心凭据。
二、票据中介面临的主要风险及防控手段
- 信用风险
商业承兑汇票以企业信用为背书,即便是大型知名企业,仍可能出现展期或拒付。中介应向资金方充分揭示商票的兑付取决于承兑人到期偿付能力,不做隐性担保。银票虽然信用相对较高,但也需关注承兑行的资产质量与监管处罚记录。
- 操作风险
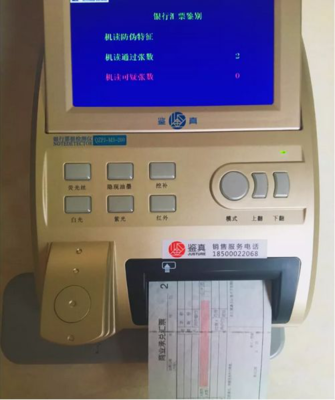
包括票据真伪识别、背书瑕疵、虚假贸易背景被告知后的被动卷入等。建议配置专业的票据鉴伪工具(如票夹、签验协议等模块),核验承兑行与出票人向ECDS上传的信息是否一致。近几年出现利用“北金所”“某E信”等类票据电子凭证混淆耳目的情况,中介涉足可不熟悉的新型电子债权凭证时需格外警惕。
- 法律合规风险
《商业汇票承兑、贴现与再贴现管理办法》规定,承兑人应从授信与集团统一管理角度控制使用商票,并对贸易背景真实性负审查责任,不得套取资金等。尤其是第七条对新获得商票除三类合格资金来源(该三跨约束,即承兑、贴现和标准化票据需贸易真实并按规,持票逾期不可双重)义务等规定,也规范了近期票据承兑中介以点阅模式业务打伞各种票据平台密集出现。”
}
如若转载,请注明出处:http://www.qilinpj.com/product/6.html
更新时间:2026-09-15 22:18:32